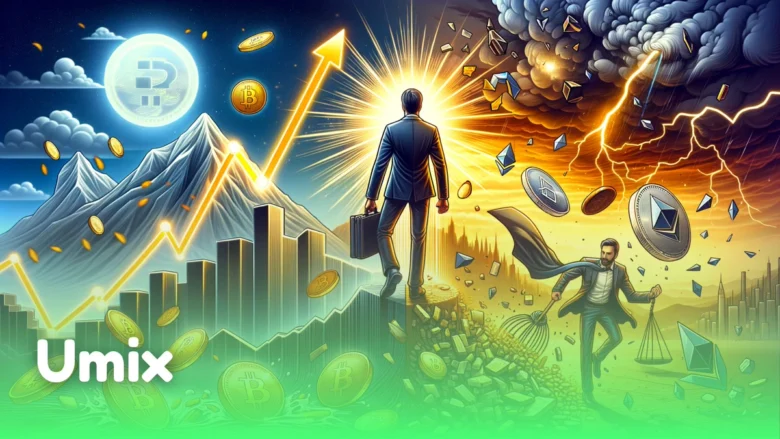
در این مقاله قرار است به زبانی ساده اما دقیق بررسی کنیم که سلسیوس چه کاری انجام میداد، چه اتفاقی برایش افتاد و چه درسهایی میتوانیم از این ماجرا بگیریم.
سلسیوس چه بود و چگونه کار میکرد؟
در قلب ایده سلسیوس، مفهومی به نام وامدهی متمرکز رمزارز (Centralized Crypto Lending) قرار داشت. این شرکت در سال ۲۰۱۷ توسط الکس ماشینسکی و چند همکار دیگر تأسیس شد و هدف اصلیاش این بود:
- افرادی که رمزارز (مانند بیتکوین یا اتریوم) دارند، بتوانند آنها را در پلتفرم سلسیوس سپردهگذاری کنند.
- افرادی که نیاز به وام دارند، بتوانند با وثیقهگذاری رمزارز، وامهایی (معمولاً به شکل استیبلکوین یا دلار) دریافت کنند.
خب، این تا اینجا شبیه یک بانک رمزارزی به نظر میرسد، اما تفاوتهای مهمی هم داشت:
مدل کسبوکار: بهره بالا و “انقلاب” مالی
مدل سلسیوس بر دوپایه اصلی استوار بود:
۱. پرداخت سود بالا به سپردهگذاران:
سلسیوس به کسانی که رمزارزهای خود را در این پلتفرم قرار میدادند، بهرههای بسیار جذابی پرداخت میکرد. این نرخ بهره معمولاً به مراتب بالاتر از سود بانکی سنتی یا حتی برخی پلتفرمهای دیفای (امور مالی غیرمتمرکز) بود. این سود بالا، یکی از بزرگترین جذابیتها برای کاربران بود.
مثال:
- فرض کنید شما ۱ بیتکوین دارید. به جای نگه داشتن آن در کیف پول شخصی، آن را در سلسیوس سپردهگذاری میکردید.
- سلسیوس وعده میداد که سالانه مثلاً ۶٪ یا بیشتر سود به شما بدهد (بسته به نوع رمزارز و شرایط).
- این سود هم میتوانست به همان رمزارز اصلی (مثلاً بیتکوین بیشتر) پرداخت شود یا به توکن خود سلسیوس به نام CEL.
- پذیرفتن سود به شکل توکن CEL معمولاً باعث میشد نرخ سود کمی بالاتر برود (تشویق برای پذیرش توکن داخلی).
۲. وامدهی رمزارزها برای کسب سود:
حالا سوال اینجاست که سلسیوس این سود بالا را چگونه پرداخت میکرد؟ شرکت این رمزارزهای سپردهگذاری شده را به کار میگرفت:
- وام دادن به نهادهای بزرگ (سازمانها، صندوقهای هج فاند): این نهادها برای استراتژیهای معاملاتی یا سایر نیازهای خود ممکن بود به مقادیر زیادی رمزارز نیاز داشته باشند. بنابراین، آنها حاضر به پرداخت بهره بودند و سود حاصل از این وامها به سلسیوس میرسید.
- وام دادن به کاربران خرد (تحت وثیقه): سلسیوس به کاربران خود نیز امکان میداد با وثیقهگذاری رمزارز، وام دریافت کنند. نرخ بهره این وامها معمولاً بالاتر از سود پرداختی به سپردهگذاران بود. بنابراین، سلسیوس از این تفاوت (اسپرد وامدهی) نیز سود کسب میکرد.
- سرمایهگذاری یا تأمین نقدینگی در پلتفرمهای دیفای: سلسیوس بخشی از داراییها را در پروتکلهای مختلف دیفای سپردهگذاری میکرد تا از سود حاصل از آنها بهره ببرد. این کار میتوانست سودآور باشد، اما ریسکهای خاص خود را نیز داشت.
- معاملات پر ریسک (Yield Farming و …): گزارشها حاکی از آن بود که سلسیوس برای افزایش سود خود، در برخی فعالیتهای پرخطرتر دنیای دیفای نیز شرکت میکرد.
سلسیوس خود را بهعنوان پلتفرمی معرفی میکرد که سود بانکی سنتی را کنار میزند (“Unbank Yourself”) و به کاربران امکان میدهد از داراییهای رمزارزی خود درآمد غیرفعال (Passive Income) کسب کنند. آنها ادعا میکردند که بیشترین سود را بین پلتفرمهای مشابه پرداخت میکنند.
توکن بومی CEL نیز نقش مهمی در اکوسیستم سلسیوس ایفا میکرد. دارندگان این توکن میتوانستند از تخفیف در نرخ بهره وامها یا نرخ بهره بالاتر برای سپردهگذاری برخوردار شوند. این موضوع تقاضا برای توکن CEL را افزایش میداد و ارزش آن را بالا میبرد (حداقل در تئوری).
محبوبیت و رشد سریع: چرا سلسیوس جذاب بود؟
با توجه به مدل کسبوکار شرح داده شده، دلایل محبوبیت سلسیوس واضح بود:
- نرخ بهره بالا: در دورانی که نرخ سود بانکی در بسیاری از نقاط جهان پایین بود، وعده سود سالانه بسیار وسوسهانگیز مینمود. این سود برای برخی رمزارزها گاهی به بالای ۱۰% میرسید.
- سادگی استفاده: برخلاف برخی پروتکلهای پیچیده دیفای، استفاده از پلتفرم سلسیوس (از طریق اپلیکیشن موبایل یا وبسایت) نسبتاً ساده بود.
- بازاریابی قوی و کاریزمای مدیرعامل: الکس ماشینسکی چهرهای کاریزماتیک داشت و با شعارهای ضدبانکی، وعده بازگرداندن قدرت مالی به مردم عادی را میداد. او همچنین به شدت برای پلتفرم خود تبلیغ میکرد. در این میان، عبارت معروف او “Banks are not your friends” در بین طرفدارانش بسیار محبوب بود.
- رشد بازار رمزارزها: در دوران رونق بازار رمزارزها (Bull Market)، کاربران زیادی وارد این فضا میشدند تا داراییهای خود را افزایش دهند. در نتیجه، وعده سود غیرفعال در این شرایط بسیار جذاب به نظر میرسید.
- تعداد داراییهای پشتیبانی شده: سلسیوس از طیف وسیعی از رمزارزها برای سپردهگذاری و وامدهی پشتیبانی میکرد که انعطافپذیری بالایی به کاربران میداد.
این عوامل باعث شد سلسیوس به سرعت رشد کند و به یکی از بزرگترین شرکتهای فعال در حوزه وامدهی متمرکز رمزارز تبدیل شود. میلیونها کاربر داراییهای خود را در این پلتفرم سپردهگذاری کردند و ارزش کل داراییهای مدیریت شده (AUM – Assets Under Management) آن در اوج خود به دهها میلیارد دلار رسید.
نشانههای خطر: مشکلات و ریسکهای پنهان
در حالی که سلسیوس دوران طلایی خود را سپری میکرد، منتقدان و تحلیلگران هشدارهایی را مطرح میکردند. مدل کسبوکار سلسیوس، مانند هر موسسه مالی دیگری، با ریسکهایی همراه بود که در زمان رونق بازار کمتر به چشم میآمدند، اما در شرایط بحرانی میتوانستند فاجعهبار باشند:
۱. ریسک نقدینگی (Liquidity Risk):
سلسیوس برای پرداخت سود به سپردهگذاران، باید داراییها را به کار میگرفت. اگر حجم برداشتها توسط کاربران به سرعت افزایش مییافت (مثلاً در زمان سقوط بازار یا ترس عمومی) و سلسیوس نمیتوانست به سرعت داراییهایش را از محل وامها و سرمایهگذاریها نقد کند، با مشکل پرداخت و برداشت مواجه میشد.
فرض کنید سلسیوس مقادیر زیادی از اتریومهای کاربران را در پروتکلهای دیفای قفل کرده باشد. در صورت برداشت گسترده کاربران، آزادسازی این اتریومها ممکن است زمانبر باشد یا در شرایط بازار نزولی، با ضرر همراه باشد.
۲. ریسک اعتباری (Credit Risk):
سلسیوس به نهادها و افراد مختلفی وام میداد. مانند هر وامدهندهای، این ریسک وجود داشت که وامگیرندگان نتوانند وامهای خود را بازپرداخت کنند. در دنیای رمزارزها که نوسانات بسیار بالا است، این ریسک میتواند تشدید شود.
اگر سلسیوس به نهادی بزرگ وام بدون وثیقه کافی داده بود و آن نهاد دچار مشکل میشد، سلسیوس نیز در بازپسگیری داراییها به مشکل برمیخورد و این ضرر میتوانست به سپردهگذاران منتقل شود.
وثیقهگذاری ناکافی (Under-collateralization):
اگرچه وامهای سلسیوس معمولاً با وثیقه رمزارزی ارائه میشدند، اما در برخی موارد (به خصوص وام به نهادهای سازمانی)، ممکن بود سطح وثیقه به اندازه کافی بالا نباشد یا نقد کردن وثیقه در بازار نزولی دشوار باشد.
۳. ریسک بازار (Market Risk):
مدل سلسیوس به شدت به شرایط بازار رمزارزها وابسته بود. افت شدید قیمتها میتوانست از چند جهت مشکل ایجاد کند:
- کاهش ارزش داراییهای مدیریت شده: ارزش دلاری داراییهای سپردهگذاری شده در سلسیوس به سرعت کاهش مییافت.
- ریسک انحلال (Liquidation Risk): وامگیرندگان خرد که با وثیقهگذاری رمزارز وام گرفته بودند، در صورت افت قیمت وثیقه با ریسک انحلال (فروش اجباری وثیقه برای بازپرداخت وام) مواجه میشدند. در نتیجه، انحلالهای گسترده میتوانست فشار بیشتری بر بازار وارد کند و سرعت افت قیمتها را افزایش دهد.
- ریسک سرمایهگذاریها در دیفای: بازار نزولی میتوانست بر بازدهی یا حتی امنیت سرمایهگذاریهای انجام شده توسط سلسیوس در پروتکلهای دیفای تأثیر منفی بگذارد.
۴. عدم شفافیت (Lack of Transparency):
یکی از انتقادات اصلی به سلسیوس (و سایر پلتفرمهای وامدهی متمرکز) عدم شفافیت در مورد نحوه مدیریت داراییها و محل سرمایهگذاریها بود. کاربران نمیدانستند رمزارزهایشان دقیقاً کجا سپرده شدهاند و با چه ریسکهایی روبرو هستند. این عدم شفافیت، در مقایسه با شفافیت پروتکلهای دیفای که تمام تراکنشها روی بلاکچین قابل مشاهده هستند، یک نقطه ضعف بزرگ محسوب میشد.
۵. ریسک نظارتی (Regulatory Risk):
فعالیت پلتفرمهایی مانند سلسیوس در بسیاری از کشورها در منطقهای خاکستری از نظر قوانین قرار داشت. نهادهای نظارتی کمکم به این پلتفرمها توجه نشان میدادند و احتمال وضع قوانینی که عملیات آنها را محدود میکرد، وجود داشت. این ریسک میتوانست بر دسترسی کاربران به پلتفرم یا حتی قانونی بودن مدل Earn (کسب سود از سپردهگذاری) تأثیر بگذارد.
سقوط سلسیوس: زنجیرهای از اتفاقات ناگوار
نشانههای خطر که پیشتر به آنها اشاره شد، در نهایت به واقعیت پیوست و منجر به سقوط سلسیوس شد. داستان سقوط این شرکت تا حد زیادی با اتفاقات دیگری در بازار رمزارزها در اواخر سال ۲۰۲۱ و اوایل ۲۰۲۲ گره خورده است:
۱. بازار نزولی (Bear Market) سال ۲۰۲۲:
پس از اوجگیری بیسابقه قیمت رمزارزها در سال ۲۰۲۱، بازار وارد فاز نزولی شد. قیمت بیتکوین، اتریوم و سایر رمزارزها به شدت سقوط کرد. این افت قیمت، ارزش دلاری داراییهای مدیریت شده توسط سلسیوس را کاهش داد و ریسک انحلال وامها را برای وامگیرندگان افزایش داد.
۲. فروپاشی اکوسیستم ترا (Terra/Luna):
در می ۲۰۲۲، اکوسیستم الگوریتمی استیبلکوین ترا (UST) و توکن مربوط به آن (Luna) به طور کامل فروپاشید. ارزش UST که قرار بود همواره برابر با ۱ دلار باقی بماند، به صفر رسید و قیمت Luna نیز عملاً از بین رفت. این اتفاق شوک بزرگی به بازار وارد کرد و اعتماد به پلتفرمهای رمزارزی را کاهش داد. بسیاری از شرکتهای فعال در این فضا که در اکوسیستم ترا سرمایهگذاری کرده بودند، متحمل ضررهای سنگینی شدند. گزارشها حاکی از آن بود که سلسیوس نیز در این اکوسیستم سرمایهگذاری کرده بود.
۳. بحران نقدینگی:
با توجه به افت شدید قیمتها و از بین رفتن اعتماد پس از ماجرای Terra/Luna، کاربران سلسیوس شروع به برداشت گسترده داراییهای خود کردند (چیزی شبیه به هجوم به بانک در سیستم سنتی). همانطور که پیشبینی میشد، سلسیوس نتوانست به سرعت به این حجم از درخواست برداشت پاسخ دهد. داراییهای شرکت در محل وامها و سرمایهگذاریها قفل شده بودند و فروش آنها در بازار نزولی به معنی ضرر بیشتر بود.
۴. توقف برداشتها:
در تاریخ ۱۲ ژوئن ۲۰۲۲، سلسیوس با انتشار بیانیهای اعلام کرد که برای “ثبات بخشیدن به نقدینگی” و “حمایت از منافع جامعه خود”، کلیه برداشتها، سواپها (تبادل رمزارزها) و انتقالها را به حالت تعلیق در میآورد. این اتفاق ضربه مهلکی به اعتماد کاربران وارد کرد و عملاً داراییهای millions از افراد را در این پلتفرم قفل کرد.
این تصمیم نشانهای واضح از بحران نقدینگی شدید در سلسیوس بود و تایید میکرد که شرکت نتوانسته است داراییهای لازم برای پاسخگویی به درخواست برداشتها را تأمین کند.
۵. اعلام ورشکستگی (Chapter 11):
پس از توقف برداشتها و تلاشهای ناموفق برای یافتن راهحل بحران، سلسیوس در تاریخ ۱۳ جولای ۲۰۲۲، درخواست اعلام ورشکستگی تحت فصل یازدهم (Chapter 11) قانون ورشکستگی ایالات متحده را به دادگاه ارائه داد. این فصل از قانون اجازه میدهد شرکتها در حین بازسازی ساختار مالی خود، تحت حمایت دادگاه به فعالیت (البته محدود) ادامه دهند. هدف اصلی در این مرحله، بازپرداخت بدهیها به طلبکاران (که در این مورد، عمدتاً همان سپردهگذاران هستند) به بهترین شکل ممکن است.
پیامدهای سقوط سلسیوس و درسهای آموخته
سقوط سلسیوس پیامدهای گستردهای برای کاربران، شرکتهای دیگر فعال در این فضا و کل اکوسیستم رمزارزها داشت:
- ضرر کاربران: میلیونها نفر از کاربران سلسیوس به داراییهای خود دسترسی ندارند و مشخص نیست در نهایت چه مقدار از سرمایه خود را بازمییابند. از طرفی فرآیند ورشکستگی پیچیده و زمانبر است و معمولاً طلبکاران (سپردهگذاران) درصد کمی از داراییهای خود را پس میگیرند.
- لرزش در بازار: سقوط سلسیوس همزمان با سایر اتفاقات ناگوار آن زمان (مانند فروپاشی Three Arrows Capital که به سلسیوس بدهکار بود) رخ داد. این رویدادها در نهایت باعث کاهش بیشتر اعتماد به بازار رمزارزها و تشدید بازار نزولی شد.
- تشدید نظارت: نهادهای نظارتی در کشورهای مختلف پس از این اتفاقات، توجه جدیتری به پلتفرمهای وامدهی رمزارز پیدا کردند. در همین راستا، آنها اقداماتی را برای نظارت بیشتر یا وضع قوانین سختگیرانهتر آغاز کردند.
- آشکار شدن ریسکهای Cefi: سقوط سلسیوس به وضوح نشان داد که هرچند پلتفرمهای متمرکز (Cefi) مانند سلسیوس ممکن است استفاده راحتتری داشته باشند، اما با ریسکهای قابل توجهی مرتبط با مدیریت متمرکز داراییها، عدم شفافیت و ریسک طرف مقابل (Counterparty Risk) روبرو هستند.
درسهای مهم برای کاربران:
ماجرای سلسیوس درسهای بسیار مهمی برای همه فعالان در بازار رمزارزها، به خصوص کاربران خرد، دارد که در یومیکس همواره بر آنها تأکید میکنیم:
- “کلیدهای شما، بیتکوین شما” (Not Your Keys, Not Your Bitcoin): این شعار قدیمی در دنیای رمزارزها بار دیگر اهمیت خود را ثابت کرد. زیرا وقتی رمزارزهای خود را در اختیار یک شرکت متمرکز مانند سلسیوس قرار میدهید، کنترل کامل بر داراییهای خود را از دست میدهید. در این شرایط، شرکت میتواند به هر دلیلی (ورشکستگی، هک، مشکلات نظارتی) دسترسی شما را به داراییها مسدود کند. بنابراین، نگهداری رمزارزها در کیف پولهای شخصی (سختافزاری یا نرمافزاری که کلید خصوصی آنها در اختیار شماست) امنیت بیشتری را فراهم میکند.
- فریب نرخهای بهره غیرواقعی بالا را نخورید: سودهای بسیار بالا معمولاً با ریسکهای بسیار بالا همراه هستند. اگر پلتفرمی وعده پرداخت نرخهای بهرهای بسیار بالاتر از میانگین بازار یا نرخهای بدون ریسک (مانند بهره بانکی) را میدهد، باید به شدت محتاط باشید. بنابراین، همواره دلایل منطقی برای این نرخ بالا را جویا شوید. در واقع، اغلب این نرخها با پذیرش ریسکهای پنهان یا سرمایهگذاری در داراییهای پرخطر ممکن میشوند.
- اهمیت دوشاخه کردن سبد دارایی (Diversification): تمام سرمایه خود را در یک پلتفرم یا یک نوع دارایی متمرکز نکنید. در عوض، با توزیع سرمایه در انواع مختلف رمزارزها، پلتفرمها و حتی نگهداری بخشی از داراییها به صورت آفلاین (Off-chain)، ریسک سرمایهگذاری را کاهش دهید.
- تحقیق کنید (DYOR – Do Your Own Research): قبل از سپردن داراییهای خود به هر پلتفرمی، درباره مدل کسبوکار، تیم مدیریتی، شفافیت عملکرد، ریسکهای احتمالی و سابقه آن تحقیق کنید. بنابراین، به صرف تبلیغات و وعدهها اکتفا نکنید.
- ریسکهای پلتفرمهای متمرکز (Cefi) را درک کنید: پلتفرمهای متمرکز وامدهی اگرچه ممکن است سودآور به نظر برسند، اما مانند بانکهای سنتی با ریسکهای نقدینگی و اعتباری روبرو هستند. علاوه بر این، اطلاعات آنها معمولاً شفافیت پروتکلهای غیرمتمرکز را ندارد.
وضعیت فعلی سلسیوس و آینده
از زمان اعلام ورشکستگی، سلسیوس و فرآیند بازسازی آن تحت نظارت دادگاه ورشکستگی در جریان است. این فرآیند شامل:
- ارزیابی داراییها و بدهیها: مشخص کردن دقیق میزان داراییهایی که در اختیار شرکت باقی مانده و میزان بدهیها به طلبکاران (کاربران).
- تلاش برای بازپسگیری داراییها: سلسیوس در تلاش است داراییهای وامدادهشده به دیگر شرکتها را بازپس بگیرد. این موارد شامل سهام شرکتهای ماینینگ یا داراییهای قفلشده در پروتکلهای دیفای میشود.
- ارائه طرح ورشکستگی: شرکت باید طرحی را به دادگاه ارائه دهد که نحوه بازپرداخت (جزئی) داراییها به طلبکاران را مشخص کند. در نهایت، این طرح باید توسط دادگاه و طلبکاران تأیید شود.
- بررسی اتهامات: مدیران سابق، از جمله الکس ماشینسکی، با اتهاماتی از سوی نهادهای نظارتی روبرو هستند که کلاهبرداری و دستکاری بازار را شامل میشود. علاوه بر این، فرآیندهای قضایی علیه این افراد همچنان در جریان است.
- پرداختهای جزئی به برخی کاربران: در برخی موارد و پس از طی فرآیندهای قانونی، بخشی از داراییها (مثلاً داراییهای موجود در حساب حضانت در مقابل حساب Earn) به کاربران بازگردانده شد. با این حال، بخش عمده داراییهای قفلشده هنوز در انتظار تعیین تکلیف هستند.
آینده سلسیوس به عنوان یک شرکت عملیاتی نامشخص است. حتی اگر فرآیند ورشکستگی به اتمام برسد و طرحی برای بازپرداخت داراییها اجرایی شود، برند و اعتبار سلسیوس به شدت خدشهدار شده است.
نتیجهگیری
داستان سلسیوس (Celsius) یک مطالعه موردی تلخ و یکی از مهمترین اتفاقات در تاریخ رمزارزها است که ریسکهای ذاتی پلتفرمهای وامدهی متمرکز و اهمیت شفافیت را به بهترین (یا بدترین) شکل ممکن به نمایش گذاشت.
برای ما در یومیکس که به آموزش و توانمندسازی شما در دنیای رمزارزها متعهد هستیم، این ماجرا تأکید دوبارهای بر اهمیت آموزش، درک ریسکها و مسئولیتپذیری فردی در مدیریت داراییها است. دنیای رمزارزها فرصتهای بینظیری دارد، اما نباید فراموش کرد که این فضا هنوز در مراحل ابتدایی خود قرار دارد و ریسکهای بالایی نیز به همراه دارد.
امیدواریم این تحلیل از ماجرای سلسیوس برای شما مفید بوده باشد و به شما در تصمیمگیریهای آگاهانهتر در دنیای رمزارزها کمک کند. همیشه یادتان باشد، تحقیق کنید، ریسکها را بشناسید و کنترل داراییهایتان را در دست خود نگه دارید.
اگر سوالی درباره Celsius یا هر موضوع دیگری در دنیای رمزارزها دارید، حتماً در بخش نظرات با ما در میان بگذارید. مشتاقانه منتظر خواندن پیامهای شما هستیم!